O sistema financeiro está passando por uma transformação que vai muito além da criação de novos aplicativos ou da digitalização das agências bancárias.
Hoje, dados, inteligência artificial, integração de sistemas e novas formas de movimentar ativos estão mudando a maneira como bancos, fintechs e clientes se relacionam.
Nesse cenário, o Open Finance ocupa uma posição estratégica.
Mas por que ele é tão importante?
Por permitir que dados e serviços financeiros sejam compartilhados entre instituições, sempre com autorização do cliente, o Open Finance cria condições para mais integração, concorrência, personalização e inovação.
Por isso, entender o Open Finance não é apenas uma questão de tecnologia. É também compreender uma transformação econômica que afeta o funcionamento do mercado financeiro, a competição entre instituições e a experiência de milhões de consumidores.
O tema também esteve no centro do ESEG Talks, em uma conversa com Leandro Marçal, diretor de Tecnologia do Bradesco, sobre dados, inteligência artificial e a nova arquitetura do sistema financeiro. O episódio mostra por que a tecnologia deixou de ser apenas uma área de suporte e passou a ocupar um papel estratégico nas decisões das instituições.
Por ser um tema tão importante, desenvolvemos está matéria para você ficar por dentro deste assunto, confira!
O que é Open Finance?
Open Finance, ou Sistema Financeiro Aberto, é um modelo que permite ao cliente autorizar o compartilhamento de seus dados e o uso de determinados serviços financeiros entre instituições participantes.
Na prática, isso significa que uma pessoa não precisa ficar limitada às informações concentradas em um único banco.
Por meio do Open Finance, dados de contas, cartões, operações de crédito, investimentos, câmbio e outros produtos podem ser compartilhados, desde que exista autorização do cliente.
O processo acontece de forma segura e por meio de APIs, que permitem a comunicação entre diferentes sistemas.
Imagine, por exemplo, que uma pessoa tenha relacionamento com três instituições financeiras.
Em um modelo tradicional, cada instituição possui uma visão limitada daquele cliente. Por outro lado, com o consentimento adequado no Open Finance, é possível compartilhar informações autorizadas e criar uma visão financeira mais ampla.
Por isso, o Open Finance muda uma lógica importante do sistema financeiro: os dados deixam de estar necessariamente presos a uma única instituição.
O cliente passa a ter mais controle sobre suas informações.
Open Finance é a mesma coisa que Open Banking?
Não exatamente.
O Open Banking foi o ponto de partida para a abertura do sistema bancário. A proposta envolvia o compartilhamento de informações e serviços relacionados principalmente ao universo bancário.
Porém, o escopo foi ampliado.
O Open Finance passou a contemplar um conjunto maior de produtos e serviços financeiros, incluindo áreas como investimentos, seguros, previdência e câmbio.
O próprio Banco Central explica que a mudança ocorreu justamente por causa dessa ampliação. Por isso, hoje o conceito de Open Finance é mais abrangente do que o Open Banking.
Essa diferença é importante porque mostra que não estamos falando apenas de uma nova ferramenta bancária.
Estamos falando de uma mudança na estrutura do mercado financeiro.
Como surgiu o Open Finance no Brasil?
A evolução do Open Finance brasileiro está diretamente relacionada à agenda de modernização do sistema financeiro conduzida pelo Banco Central.
O processo começou com o Open Banking, cuja implementação foi organizada em fases.
Entre os objetivos estavam aumentar a concorrência, melhorar a eficiência do sistema financeiro e estimular a inovação em produtos e serviços.
A primeira etapa abriu informações sobre produtos e serviços das instituições participantes.
Depois, passaram a ser contemplados dados cadastrais e transacionais, serviços de iniciação de pagamentos e propostas de crédito.
Por fim, o escopo avançou para áreas como investimentos, seguros, previdência e câmbio.
Por essa razão, o Open Finance deve ser entendido como uma evolução gradual. Ele não surgiu pronto. Foi construído por etapas, por meio de regulamentação, padrões técnicos e participação de diferentes instituições.
Essa evolução também ajuda a explicar por que o tema está tão ligado à economia.
Quanto maior a possibilidade de comparação e mobilidade do consumidor, maior pode ser a pressão competitiva entre instituições.
E competição é um dos elementos centrais para compreender o funcionamento de qualquer mercado.
Como o Open Finance está transformando o sistema financeiro?
A transformação acontece em diferentes níveis.
Para o consumidor, existe a possibilidade de encontrar produtos mais adequados às suas necessidades.
Para as instituições, surge a necessidade de competir não apenas pela manutenção do relacionamento, mas também pela capacidade de oferecer experiências melhores.
Para o mercado, aumenta a importância da interoperabilidade e da inovação.
O Banco Central estabelece como objetivos do Open Finance justamente o aumento da concorrência e da eficiência no sistema financeiro e de pagamentos, além do incentivo à inovação.
O papel da integração de sistemas
Nenhuma dessas mudanças seria possível se os sistemas financeiros não conseguissem conversar entre si.
É por meio das APIs que diferentes instituições podem estabelecer essa comunicação de forma padronizada.
Em termos simples, uma API funciona como uma ponte entre sistemas.
Por exemplo, uma instituição pode solicitar, com a autorização do cliente, determinados dados a outra instituição. O sistema responsável por fornecer essas informações responde por meio de uma estrutura tecnológica previamente definida.
Por isso, integração de sistemas é um dos pilares do Open Finance.
O Banco Central mantém regras e manuais técnicos específicos para as APIs do ecossistema. Em 2025, por exemplo, foi publicada a versão 7.0 do Manual de APIs do Open Finance.
Arquitetura de sistemas e arquitetura de TI: qual é a importância?
Aqui entra um ponto que pode parecer exclusivamente técnico, mas possui impacto direto nos negócios.
A arquitetura de sistemas organiza como aplicações, dados e serviços se conectam.
Já a arquitetura de TI possui uma visão mais ampla sobre infraestrutura, sistemas, tecnologias, segurança e capacidade de sustentação do negócio.
Por isso, quanto mais conectado fica o sistema financeiro, maior é a necessidade de uma arquitetura preparada para integração, escala, disponibilidade e segurança.
Esse é um dos pontos destacados no contexto do ESEG Talks com Leandro Marçal.
A atuação do executivo no Bradesco envolve justamente arquitetura de tecnologia e decisões que conectam tecnologia, negócios e experiência do cliente.
Em outras palavras, a tecnologia deixa de ser apenas uma ferramenta operacional.
Ela passa a participar da estratégia.
Como o Open Finance garante a segurança e a governança dos dados?
Existe uma pergunta inevitável quando falamos em compartilhamento de informações:
Se os dados circulam entre instituições, como garantir que eles estejam protegidos?
A resposta passa por três elementos importantes: consentimento, segurança e governança.
O compartilhamento depende da autorização do cliente.
Além disso, apenas instituições autorizadas pelo Banco Central podem participar do Open Finance, e existem regras relacionadas à segurança cibernética, proteção de dados e gerenciamento de riscos.
Governança de dados
Governança de dados significa estabelecer regras para determinar como as informações são coletadas, armazenadas, utilizadas, compartilhadas e protegidas.
Em um sistema financeiro cada vez mais orientado por dados, isso se torna essencial.
A questão não é apenas ter muitos dados.
É saber quais dados podem ser utilizados, para qual finalidade, por quem e sob quais condições.
Por isso, a governança é uma parte fundamental da transformação digital.
Segurança da informação e segurança de dados
Segurança da informação envolve proteger os dados contra acessos indevidos, alterações, perdas e outros riscos.
No Open Finance, essa preocupação ganha uma dimensão ainda maior porque diferentes instituições precisam se comunicar.
As regras do ecossistema incluem mecanismos de autenticação, autorização e criptografia.
O Manual de APIs do Open Finance estabelece requisitos de segurança para proteger participantes, clientes e consumidores das APIs.
Além disso, o Banco Central informa que o compartilhamento está sujeito às normas de proteção de dados e ao sigilo bancário.
Observabilidade: monitoramento e confiabilidade dos sistemas
Existe ainda outro desafio: não basta construir sistemas seguros.
É preciso saber como eles estão funcionando.
É por isso que a observabilidade ganhou importância.
Ela permite acompanhar o comportamento dos sistemas, identificar problemas, analisar desempenho e aumentar a capacidade de resposta diante de falhas.
Por consequência, em um ambiente financeiro altamente integrado, monitoramento e confiabilidade deixam de ser questões exclusivamente técnicas.
Uma falha em uma integração pode afetar uma operação, uma jornada de atendimento ou até a percepção do cliente sobre determinada instituição.
Como a inteligência artificial está mudando os serviços financeiros?
Se o Open Finance aumenta a disponibilidade e a integração de dados, a inteligência artificial amplia a capacidade de transformar esses dados em decisões e experiências.
É aí que as duas tecnologias se encontram.
Dados estruturados podem alimentar modelos capazes de identificar padrões, automatizar processos e apoiar decisões.
Por isso, a IA tem potencial para modificar diversas etapas da relação entre clientes e instituições financeiras.
Automação com IA
Um dos usos mais diretos da inteligência artificial está na automação.
Atividades repetitivas podem ser executadas com maior velocidade, enquanto profissionais podem concentrar seus esforços em tarefas que exigem análise, estratégia e relacionamento.
No setor financeiro, a automação com IA pode envolver atendimento, análise de documentos, processos internos, suporte às equipes e outras atividades.
Porém, automação não significa simplesmente substituir pessoas por máquinas.
Por isso, o desafio está em criar uma combinação eficiente entre tecnologia e capacidade humana.
Chatbot com IA no atendimento ao cliente
Os chatbots são um exemplo bastante conhecido.
A diferença é que os sistemas atuais podem ir além de respostas previamente programadas.
Com Chatbots com IA, é possível interpretar linguagem, analisar contexto e oferecer respostas mais personalizadas.
Isso muda a experiência do cliente.
Em vez de navegar por dezenas de menus, o usuário pode fazer uma pergunta diretamente.
Por consequência, a tecnologia pode reduzir atritos e tornar o relacionamento mais simples.
IA Agêntica e o futuro das instituições financeiras
Uma nova fronteira é a chamada IA Agêntica.
Nesse modelo, agentes de inteligência artificial podem executar sequências de tarefas para alcançar determinado objetivo, em vez de apenas responder a perguntas.
Imagine um cliente que queira organizar sua vida financeira.
Um agente poderia, dentro das permissões disponíveis, analisar informações, comparar alternativas e apoiar determinadas etapas de uma jornada.
Esse cenário aumenta a importância da arquitetura tecnológica.
Por isso, instituições financeiras precisam construir sistemas capazes de lidar com novas formas de interação entre pessoas, aplicações e agentes de IA.
A evolução recente da estratégia de tecnologia do Bradesco também mostra esse movimento de expansão da IA para produtos, canais e processos, sempre acompanhada por preocupações de governança e segurança.
Read also: Agent AI: what is it and how does it work?
Quais tecnologias estão moldando o futuro do Open Finance?
O Open Finance não existe isoladamente.
Ele faz parte de uma transformação mais ampla que envolve APIs, inteligência artificial, dados, automação com IA, blockchain, tokenização e moedas digitais.
Por isso, olhar para o futuro do sistema financeiro exige observar como essas tecnologias podem se combinar.
Tokenização de ativos
Tokenização é o processo de representar digitalmente determinados ativos ou direitos por meio de tokens em redes baseadas em tecnologia de registro distribuído.
O Banco Central aponta que a tokenização pode aumentar a acessibilidade a determinados ativos e trazer ganhos de eficiência para transações.
Na prática, isso pode permitir novas formas de negociação, transferência e liquidação.
Por consequência, a tokenização pode transformar processos que tradicionalmente dependem de diferentes intermediários e etapas operacionais.
Moeda digital
Outro conceito importante é o Drex, projeto de moeda digital do Banco Central.
O Drex representa uma versão digital do real e está associado à criação de uma infraestrutura para serviços financeiros envolvendo ativos digitais.
A proposta envolve um ambiente integrado e padronizado para determinadas transações com ativos digitais.
É importante destacar que Drex não é simplesmente uma criptomoeda.
Trata-se de uma representação digital da moeda oficial brasileira, dentro de uma infraestrutura regulada pelo Banco Central.
Por isso, o tema é relevante para quem deseja compreender o futuro do sistema financeiro e da economia digital.
Por que a experiência do cliente se tornou o centro da estratégia dos bancos?
Durante muito tempo, o relacionamento bancário esteve concentrado na instituição.
O cliente escolhia um banco e permanecia dentro daquele ecossistema.
Agora, o cenário é diferente.
Por causa da digitalização, do Open Finance e do aumento da concorrência, o consumidor possui mais possibilidades de comparação e escolha.
Isso fez com que se olhasse para o customer centricity. Ou seja, significa colocar o cliente no centro das decisões.
No setor financeiro, isso pode envolver oferecer produtos mais adequados, reduzir burocracias, facilitar jornadas e personalizar serviços.
Entretanto, a personalização não é apenas oferecer mais produtos, mas sim entender melhor o contexto do cliente e utilizar dados de maneira responsável para entregar valor.
Por isso, tecnologia e estratégia precisam caminhar juntas.
O próprio Open Finance possui entre seus objetivos permitir produtos e serviços mais adequados às necessidades e preferências dos usuários.
O que o Open Finance tem a ver com Economia?
Essa talvez seja uma das conexões mais importantes para quem está começando a estudar o assunto.
O Open Finance pode ser analisado pela ótica da Economia porque altera incentivos, concorrência, eficiência e comportamento dos agentes do mercado.
Imagine um consumidor que possui histórico financeiro em uma instituição.
No modelo tradicional, outra instituição pode ter dificuldade para avaliar esse consumidor porque não possui acesso ao histórico completo.
Com o consentimento necessário, o Open Finance pode permitir que informações sejam compartilhadas.
Por consequência, aumenta a quantidade de informação disponível para determinadas decisões financeiras.
Isso pode influenciar a oferta de crédito, a precificação, a personalização de produtos e a competição entre instituições, além de melhorar a eficiência do sistema financeiro.
Read also: Economics at ESEG: what's it like?
O que Leandro Marçal comenta sobre dados, IA e o futuro do sistema financeiro no ESEG Talks?
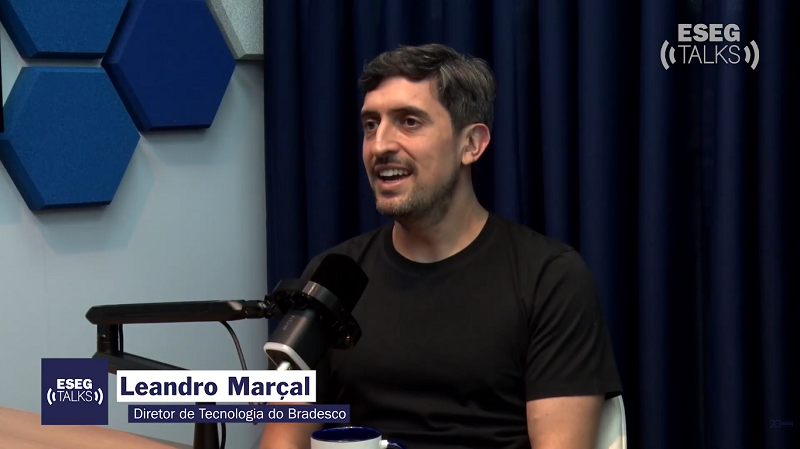
Node ESEG Talks, Leandro Marçal apresenta uma visão sobre a transformação do sistema financeiro a partir da combinação entre dados, inteligência artificial e inovação.
A discussão mostra como bancos estão deixando de ser organizações em que tecnologia funciona apenas como suporte.
A tecnologia passa a participar da arquitetura do negócio.
Por isso, temas como integração de sistemas, segurança, dados e experiência do cliente precisam ser analisados em conjunto.
A conversa também reforça um ponto importante para quem está pensando na carreira: a transformação do sistema financeiro não acontece dentro de uma única área.
Ela exige profissionais capazes de compreender diferentes perspectivas.
Um economista precisa entender os incentivos e os efeitos sobre o mercado.
Um profissional de tecnologia precisa compreender arquitetura, dados e sistemas.
Um gestor precisa conectar essas capacidades aos objetivos da organização.
Por isso, a transformação digital cria espaço para profissionais com visão interdisciplinar.
Conclusão: Por que entender o Open Finance é entender o futuro da economia?
O Open Finance representa uma mudança importante na forma como o sistema financeiro organiza dados, serviços e relações entre instituições e clientes.
Sua evolução está relacionada ao aumento da concorrência, à integração de sistemas, à governança de dados e à criação de experiências financeiras mais personalizadas.
Por isso, estudar Open Finance é também estudar economia.
É observar como a informação modifica os mercados.
É compreender como a tecnologia altera incentivos.
É analisar como consumidores e empresas tomam decisões em um ambiente cada vez mais digital.
E é perceber como regulamentação, inovação e estratégia precisam caminhar juntas.
Por isso, para quem deseja construir uma carreira ligada à Economia e compreender os movimentos que estão redefinindo o mercado financeiro, acompanhar essas transformações é um passo importante.
Quer ter uma formação multidisciplinar? Conheça o Economics course at ESEG College e saiba porque nossos alunos saem preparados para o mercado profissional do futuro!
Acesse nosso site e conheça as graduações da Faculdade ESEG.
Perguntas frequentes sobre Open Finance
O que é Open Finance?
Open Finance é um sistema que permite o compartilhamento autorizado de dados e serviços financeiros entre instituições participantes. O cliente decide se deseja compartilhar suas informações e pode cancelar a autorização.
Qual a diferença entre Open Banking e Open Finance?
O Open Banking está relacionado à abertura e ao compartilhamento de dados e serviços do sistema bancário. O Open Finance possui escopo mais amplo e inclui produtos como investimentos, seguros, previdência e câmbio.
O Open Finance é seguro?
Sim. O ecossistema possui regras de segurança e participação definidas pelo Banco Central. O compartilhamento depende do consentimento do cliente e segue requisitos de proteção de dados, autenticação e criptografia.
Como o Open Finance impacta a Economia?
O Open Finance pode aumentar a concorrência e a eficiência do sistema financeiro ao facilitar o compartilhamento autorizado de informações e permitir que instituições desenvolvam produtos e serviços mais adequados às necessidades dos clientes.
Qual a relação entre Open Finance e inteligência artificial?
O Open Finance amplia a disponibilidade de dados autorizados, enquanto a inteligência artificial pode utilizar dados para apoiar análises, automação, personalização e novos serviços financeiros.